

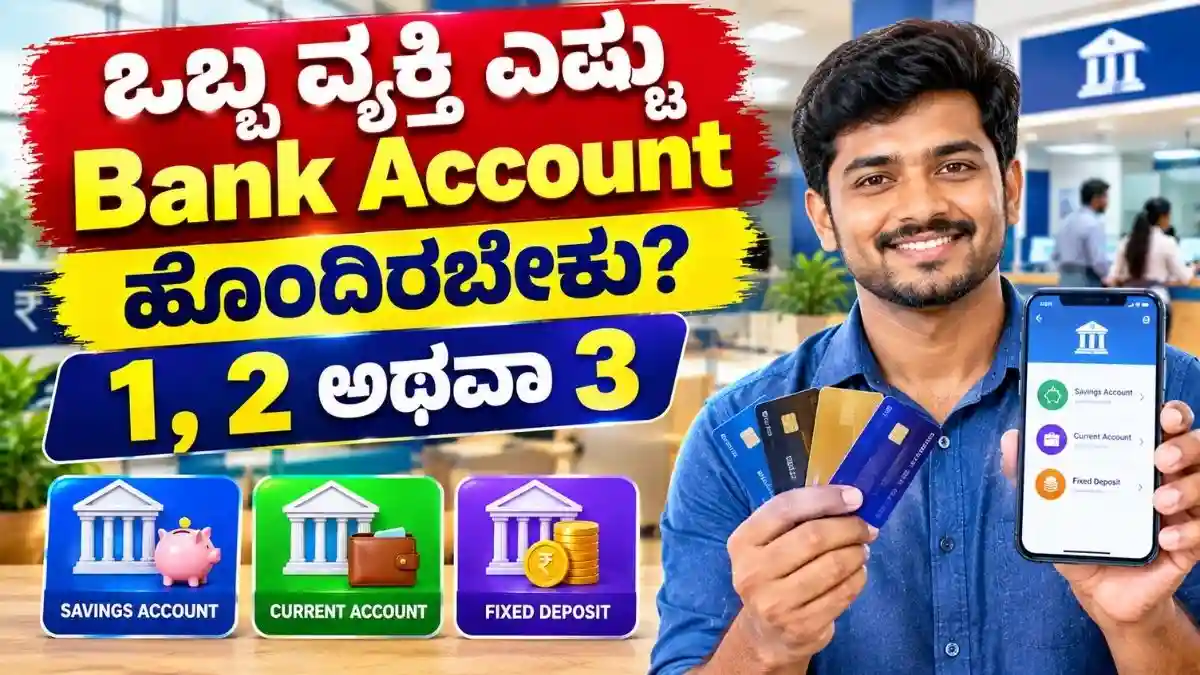
Bank Account 2026 : ಒಬ್ಬ ವ್ಯಕ್ತಿ ಎಷ್ಟು ಬ್ಯಾಂಕ್ ಖಾತೆಗಳನ್ನು ಹೊಂದಿರಬೇಕು? ತಿಳಿಯಲೇಬೇಕಾದ ವಿಷಯ..!
ಒಬ್ಬ ವ್ಯಕ್ತಿಗೆ ಒಂದು ಬ್ಯಾಂಕ್ ಖಾತೆ ಸಾಕೇ? ಎರಡು ಖಾತೆಗಳು ಇರಬೇಕೇ? ಅಥವಾ ಮೂರು ಖಾತೆಗಳನ್ನು ಹೊಂದುವುದು ಉತ್ತಮವೇ? ಎಂಬ ಪ್ರಶ್ನೆ ಹಲವರಲ್ಲಿದೆ. ಇಂದಿನ ದಿನಗಳಲ್ಲಿ ಒಂದಕ್ಕಿಂತ ಹೆಚ್ಚು ಬ್ಯಾಂಕ್ಗಳಲ್ಲಿ ಖಾತೆ ಹೊಂದಿರುವುದು ಸಾಮಾನ್ಯವಾಗಿದೆ. ಸಂಬಳ ಪಡೆಯಲು ಒಂದು ಖಾತೆ, ಉಳಿತಾಯಕ್ಕಾಗಿ ಮತ್ತೊಂದು ಖಾತೆ, ಕೆಲವರು ಹೂಡಿಕೆ ಅಥವಾ ಇತರೆ ಹಣಕಾಸಿನ ಉದ್ದೇಶಗಳಿಗಾಗಿ ಮೂರನೇ ಖಾತೆಯನ್ನೂ ಬಳಸುತ್ತಾರೆ.
ಆದರೆ ಹೆಚ್ಚು ಬ್ಯಾಂಕ್ ಖಾತೆಗಳನ್ನು ಹೊಂದಿರುವುದೇ ಹೆಚ್ಚು ಪ್ರಯೋಜನಕಾರಿ ಎಂದೇನಿಲ್ಲ. ಪ್ರತಿಯೊಂದು ಖಾತೆಗೂ ಒಂದು ಸ್ಪಷ್ಟ ಉದ್ದೇಶವಿದ್ದರೆ ಮಾತ್ರ ಬಹು ಖಾತೆಗಳು ಉಪಯುಕ್ತವಾಗುತ್ತವೆ. ಇಲ್ಲದಿದ್ದರೆ ಖಾತೆಗಳ ಸಂಖ್ಯೆಯನ್ನು ಹೆಚ್ಚಿಸಿಕೊಂಡಂತೆ ಅವುಗಳನ್ನು ನಿರ್ವಹಿಸುವ ಜವಾಬ್ದಾರಿಯೂ ಹೆಚ್ಚಾಗುತ್ತದೆ.
ಹಾಗಾದರೆ ಸಾಮಾನ್ಯವಾಗಿ ಒಬ್ಬ ವ್ಯಕ್ತಿಗೆ ಎಷ್ಟು ಬ್ಯಾಂಕ್ ಖಾತೆಗಳು ಬೇಕು? ಹೆಚ್ಚಿನ ಜನರಿಗೆ ಒಂದು ಮುಖ್ಯ ಖಾತೆ ಮತ್ತು ಒಂದು ಪ್ರತ್ಯೇಕ ಉಳಿತಾಯ ಅಥವಾ ಬ್ಯಾಕಪ್ ಖಾತೆ ಸಾಕಾಗಬಹುದು. ಆದರೆ ವ್ಯಕ್ತಿಯ ಆದಾಯ, ಖರ್ಚು, ಉಳಿತಾಯದ ಗುರಿ ಮತ್ತು ಬ್ಯಾಂಕಿಂಗ್ ಅಗತ್ಯಗಳಿಗೆ ಅನುಗುಣವಾಗಿ ಮೂರನೇ ಖಾತೆಯ ಅಗತ್ಯವೂ ಬರಬಹುದು.
Table of Contents
1 ಅಥವಾ 2 Bank Account – ಯಾವುದಕ್ಕೆ ಯಾವ ಉದ್ದೇಶ?
ಒಂದು ಬ್ಯಾಂಕ್ ಖಾತೆಯನ್ನು ಮುಖ್ಯವಾಗಿ ಸಂಬಳ ಅಥವಾ ಆದಾಯ ಪಡೆಯಲು, ಬಿಲ್ಗಳನ್ನು ಪಾವತಿಸಲು, UPI ವಹಿವಾಟು, ATM ಬಳಕೆ ಹಾಗೂ ದೈನಂದಿನ ಖರ್ಚುಗಳಿಗೆ ಬಳಸಬಹುದು.
ಇನ್ನೊಂದು ಖಾತೆಯನ್ನು ದೈನಂದಿನ ಖರ್ಚಿನಿಂದ ದೂರವಿಟ್ಟು ಉಳಿತಾಯ ಅಥವಾ ತುರ್ತು ನಿಧಿಗಾಗಿ ಬಳಸಬಹುದು.
ಉದಾಹರಣೆಗೆ, ನಿಮ್ಮ ಮಾಸಿಕ ಆದಾಯ ₹40,000 ಎಂದುಕೊಳ್ಳಿ. ಅದರಲ್ಲಿ ಮನೆಯ ಖರ್ಚು, ವಿದ್ಯುತ್ ಬಿಲ್, ಮೊಬೈಲ್ ಬಿಲ್, ದಿನನಿತ್ಯದ ಖರ್ಚು ಮುಂತಾದವುಗಳಿಗೆ ಒಂದು ಖಾತೆಯನ್ನು ಬಳಸಬಹುದು. ಪ್ರತಿ ತಿಂಗಳು ಉಳಿತಾಯ ಮಾಡಬೇಕಾದ ಹಣವನ್ನು ಎರಡನೇ ಖಾತೆಗೆ ವರ್ಗಾಯಿಸಬಹುದು.
ಇದರಿಂದ ಉಳಿತಾಯದ ಹಣ ಮತ್ತು ಖರ್ಚಿನ ಹಣ ಪ್ರತ್ಯೇಕವಾಗಿರುತ್ತದೆ.
ಎರಡು ಬ್ಯಾಂಕ್ ಖಾತೆಗಳನ್ನು ಹೊಂದುವುದರ ಪ್ರಮುಖ ಪ್ರಯೋಜನಗಳು
ಬಹು ಖಾತೆಗಳನ್ನು ಸರಿಯಾದ ರೀತಿಯಲ್ಲಿ ಬಳಸಿದರೆ ಹಣಕಾಸಿನ ನಿರ್ವಹಣೆ ಸುಲಭವಾಗಬಹುದು.
1. ಖರ್ಚು ಮತ್ತು ಉಳಿತಾಯ ಪ್ರತ್ಯೇಕವಾಗುತ್ತದೆ
ಮುಖ್ಯ ಖಾತೆಯನ್ನು ದೈನಂದಿನ ಖರ್ಚಿಗೆ ಬಳಸಿದರೆ, ಎರಡನೇ ಖಾತೆಯಲ್ಲಿ ಉಳಿತಾಯವನ್ನು ಇಡಬಹುದು. ಇದರಿಂದ ಉಳಿತಾಯದ ಹಣವನ್ನು ಅನಗತ್ಯವಾಗಿ ಖರ್ಚು ಮಾಡುವ ಸಾಧ್ಯತೆ ಕಡಿಮೆಯಾಗಬಹುದು.
2. ಬ್ಯಾಕಪ್ ಖಾತೆಯಾಗಿ ಬಳಸಬಹುದು
ಮುಖ್ಯ ಬ್ಯಾಂಕ್ ಖಾತೆಯಲ್ಲಿ ತಾಂತ್ರಿಕ ಸಮಸ್ಯೆ ಉಂಟಾದರೆ ಅಥವಾ ಕಾರ್ಡ್/ಡಿಜಿಟಲ್ ಬ್ಯಾಂಕಿಂಗ್ ಸೇವೆಯಲ್ಲಿ ತಾತ್ಕಾಲಿಕ ತೊಂದರೆ ಎದುರಾದರೆ ಎರಡನೇ ಖಾತೆಯಿಂದ ಅಗತ್ಯ ಪಾವತಿಗಳನ್ನು ಮಾಡಬಹುದು.
ವಿಶೇಷವಾಗಿ ತುರ್ತು ಸಂದರ್ಭಗಳಲ್ಲಿ ಮತ್ತೊಂದು ಖಾತೆ ಹೊಂದಿರುವುದು ಅನುಕೂಲಕರವಾಗಬಹುದು.
3. ಹಣಕಾಸಿನ ಗುರಿಗಳನ್ನು ಪ್ರತ್ಯೇಕಿಸಬಹುದು
ಮನೆಯ ಖರ್ಚು, ತುರ್ತು ನಿಧಿ, ಪ್ರವಾಸ, ಶಿಕ್ಷಣ ಅಥವಾ ಇತರ ಗುರಿಗಳಿಗಾಗಿ ಹಣವನ್ನು ಪ್ರತ್ಯೇಕವಾಗಿ ಇಡಲು ಬೇರೆ ಖಾತೆಯನ್ನು ಬಳಸಬಹುದು.
ಆದರೆ ಕೇವಲ ಖಾತೆ ತೆರೆದರೆ ಉಳಿತಾಯ ಹೆಚ್ಚಾಗುವುದಿಲ್ಲ. ಖಾತೆಯ ಉದ್ದೇಶ ಮತ್ತು ನಿಯಮಿತ ಹಣಕಾಸು ಶಿಸ್ತು ಮುಖ್ಯ.
ಮೂರನೇ Bank Account ಯಾವಾಗ ಬೇಕಾಗಬಹುದು?
ಎಲ್ಲರಿಗೂ ಮೂರನೇ ಬ್ಯಾಂಕ್ ಖಾತೆ ಅಗತ್ಯವಿಲ್ಲ.
ಆದರೆ ಕೆಲವು ಸಂದರ್ಭಗಳಲ್ಲಿ ಮೂರನೇ ಖಾತೆ ಉಪಯುಕ್ತವಾಗಬಹುದು. ಉದಾಹರಣೆಗೆ:
- ಒಂದಕ್ಕಿಂತ ಹೆಚ್ಚು ಆದಾಯದ ಮೂಲಗಳಿದ್ದರೆ
- ಸ್ವಂತ ವ್ಯವಹಾರ ಮತ್ತು ವೈಯಕ್ತಿಕ ಹಣವನ್ನು ಪ್ರತ್ಯೇಕವಾಗಿ ನಿರ್ವಹಿಸಬೇಕಾದರೆ
- ನಿರ್ದಿಷ್ಟ ಹಣಕಾಸಿನ ಗುರಿಗಾಗಿ ಪ್ರತ್ಯೇಕ ಖಾತೆ ಬೇಕಿದ್ದರೆ
- ಬೇರೆ ಬ್ಯಾಂಕಿನ ನಿರ್ದಿಷ್ಟ ಸೇವೆ ನಿಜವಾಗಿಯೂ ಅಗತ್ಯವಿದ್ದರೆ
- ಕುಟುಂಬದ ಹಣಕಾಸು ನಿರ್ವಹಣೆಯಲ್ಲಿ ಪ್ರತ್ಯೇಕ ಖಾತೆಯ ಅಗತ್ಯವಿದ್ದರೆ
ಉದಾಹರಣೆಗೆ, ಒಬ್ಬ ವ್ಯಕ್ತಿ ಮೂರು ಖಾತೆಗಳನ್ನು ಹೊಂದಿದ್ದರೆ, ಅವುಗಳನ್ನು ಹೀಗೆ ನಿರ್ವಹಿಸಬಹುದು:
| ಖಾತೆ | ಉದ್ದೇಶ |
|---|---|
| ಖಾತೆ 1 | ಸಂಬಳ, UPI, ದೈನಂದಿನ ಖರ್ಚು |
| ಖಾತೆ 2 | ಉಳಿತಾಯ ಮತ್ತು ತುರ್ತು ನಿಧಿ |
| ಖಾತೆ 3 | ನಿರ್ದಿಷ್ಟ ಹಣಕಾಸಿನ ಗುರಿ/ವ್ಯವಹಾರ |
ಆದರೆ ಪ್ರತಿ ಖಾತೆಗೂ ಸ್ಪಷ್ಟ ಉದ್ದೇಶವಿದ್ದಾಗ ಮಾತ್ರ ಈ ರೀತಿಯ ವ್ಯವಸ್ಥೆ ಪ್ರಯೋಜನಕಾರಿಯಾಗಬಹುದು.
ಹೆಚ್ಚು ಬ್ಯಾಂಕ್ ಖಾತೆಗಳನ್ನು ಹೊಂದುವುದರಿಂದ ಏನು ಸಮಸ್ಯೆ?
ಬಹು ಖಾತೆಗಳನ್ನು ಹೊಂದುವುದಕ್ಕೆ ಕೆಲವು ಅನುಕೂಲಗಳಿದ್ದರೂ, ಅವುಗಳನ್ನು ನಿರ್ವಹಿಸುವ ಜವಾಬ್ದಾರಿಯೂ ಹೆಚ್ಚಾಗುತ್ತದೆ.
ಪ್ರತಿಯೊಂದು ಖಾತೆಯಲ್ಲಿಯೂ:
- ಬ್ಯಾಲೆನ್ಸ್ ಪರಿಶೀಲಿಸಬೇಕು
- ವಹಿವಾಟುಗಳನ್ನು ಗಮನಿಸಬೇಕು
- ಬ್ಯಾಂಕ್ಗಳ ನಿಯಮಗಳನ್ನು ತಿಳಿದುಕೊಳ್ಳಬೇಕು
- ಅನ್ವಯಿಸುವ ಶುಲ್ಕಗಳನ್ನು ಗಮನಿಸಬೇಕು
- ಡೆಬಿಟ್ ಕಾರ್ಡ್ಗಳು ಮತ್ತು ಇತರ ಸೇವೆಗಳನ್ನು ನಿರ್ವಹಿಸಬೇಕು
- SMS/Email ಬ್ಯಾಂಕ್ ಅಲರ್ಟ್ಗಳನ್ನು ಗಮನಿಸಬೇಕು
ಕೆಲವು ಖಾತೆಗಳಲ್ಲಿ ನಿರ್ದಿಷ್ಟ ರೀತಿಯ ಕನಿಷ್ಠ ಬ್ಯಾಲೆನ್ಸ್ ಅಥವಾ ಸೇವಾ ಶುಲ್ಕದ ನಿಯಮಗಳು ಇರಬಹುದು. ಆದ್ದರಿಂದ ಖಾತೆ ತೆರೆಯುವ ಮೊದಲು ಅದರ ನಿಯಮಗಳು ಮತ್ತು ಶುಲ್ಕಗಳನ್ನು ಪರಿಶೀಲಿಸುವುದು ಮುಖ್ಯ.
ಬಳಸದ Bank Account ಇದ್ದರೆ ಏನು ಮಾಡಬೇಕು?
ಬಹಳ ವರ್ಷಗಳ ಹಿಂದೆ ತೆರೆದ ಖಾತೆಯನ್ನು ಈಗ ಬಳಸದೇ ಇದ್ದರೂ ಅದನ್ನು ಹಾಗೆಯೇ ಬಿಟ್ಟುಬಿಡುವುದು ಸೂಕ್ತವಲ್ಲ.
ಮೊದಲು ಆ ಖಾತೆಯಲ್ಲಿ:
- ಯಾವುದೇ ಹಣ ಉಳಿದಿದೆಯೇ?
- ಯಾವುದಾದರೂ Auto-debit ಇದೆಯೇ?
- EMI ಅಥವಾ ಬಿಲ್ ಪಾವತಿಗೆ ಲಿಂಕ್ ಆಗಿದೆಯೇ?
- UPI ಅಥವಾ ಇತರ ಸೇವೆಗಳು ಸಂಪರ್ಕಗೊಂಡಿವೆಯೇ?
- ಯಾವುದೇ ಶುಲ್ಕ ಅಥವಾ ಬಾಕಿ ಇದೆಯೇ?
ಎಂಬುದನ್ನು ಪರಿಶೀಲಿಸಿ.
ಖಾತೆಗೆ ಯಾವುದೇ ಅಗತ್ಯವಿಲ್ಲದಿದ್ದರೆ, ಬ್ಯಾಂಕಿನ ಅಧಿಕೃತ ಪ್ರಕ್ರಿಯೆಯ ಮೂಲಕ ಖಾತೆ ಮುಚ್ಚುವ ಆಯ್ಕೆಯನ್ನು ಪರಿಗಣಿಸಬಹುದು.
ಹೊಸ Bank Account ತೆರೆಯುವ ಮೊದಲು ಈ 7 ಪ್ರಶ್ನೆಗಳನ್ನು ಕೇಳಿಕೊಳ್ಳಿ
ಹೊಸ ಖಾತೆ ತೆರೆಯುವ ಮುನ್ನ ಈ ಪ್ರಶ್ನೆಗಳಿಗೆ ಉತ್ತರ ಕಂಡುಕೊಳ್ಳಿ:
1. ಈ ಖಾತೆ ನನಗೆ ನಿಜವಾಗಿಯೂ ಅಗತ್ಯವಿದೆಯೇ?
2. ಈಗಿರುವ ಖಾತೆಯಲ್ಲೇ ಈ ಉದ್ದೇಶವನ್ನು ನಿರ್ವಹಿಸಬಹುದೇ?
3. ಈ ಖಾತೆಯ ಕನಿಷ್ಠ ಬ್ಯಾಲೆನ್ಸ್ ನಿಯಮ ಏನು?
4. ಕನಿಷ್ಠ ಬ್ಯಾಲೆನ್ಸ್ ಕಾಯ್ದುಕೊಳ್ಳದಿದ್ದರೆ ಶುಲ್ಕವಿದೆಯೇ?
5. ATM, UPI ಮತ್ತು ಹಣ ವರ್ಗಾವಣೆ ಸೌಲಭ್ಯಗಳು ಹೇಗಿವೆ?
6. ಖಾತೆಯ ಡಿಜಿಟಲ್ ಬ್ಯಾಂಕಿಂಗ್ ಸೇವೆಗಳು ನನಗೆ ಅಗತ್ಯವಿದೆಯೇ?
7. ನಾನು ಈ ಖಾತೆಯನ್ನು ದೀರ್ಘಕಾಲ ಬಳಸಲಿದ್ದೇನೆಯೇ?
ಈ ಪ್ರಶ್ನೆಗಳಿಗೆ ಸ್ಪಷ್ಟವಾದ ಕಾರಣವಿದ್ದರೆ ಮಾತ್ರ ಹೊಸ ಖಾತೆ ತೆರೆಯುವುದನ್ನು ಪರಿಗಣಿಸುವುದು ಉತ್ತಮ.
ಒಂದು, ಎರಡು ಅಥವಾ ಮೂರು – ಅಂತಿಮವಾಗಿ ಎಷ್ಟು ಖಾತೆ?
ಇದಕ್ಕೆ ಎಲ್ಲರಿಗೂ ಒಂದೇ ಸಂಖ್ಯೆ ಎಂಬ ನಿಯಮ ಇಲ್ಲ.
ಒಂದು ಖಾತೆ – ಸರಳ ಹಣಕಾಸು ವ್ಯವಸ್ಥೆ ಬಯಸುವವರಿಗೆ ಸಾಕಾಗಬಹುದು.
ಎರಡು ಖಾತೆಗಳು – ದೈನಂದಿನ ಖರ್ಚು ಮತ್ತು ಉಳಿತಾಯವನ್ನು ಪ್ರತ್ಯೇಕಿಸಲು ಬಯಸುವ ಹೆಚ್ಚಿನ ಜನರಿಗೆ ಉಪಯುಕ್ತವಾಗಬಹುದು.
ಮೂರು ಖಾತೆಗಳು – ಆದಾಯದ ಮೂಲಗಳು ಅಥವಾ ಹಣಕಾಸಿನ ಗುರಿಗಳು ಹೆಚ್ಚು ಇದ್ದು, ಪ್ರತಿಯೊಂದು ಖಾತೆಗೂ ಸ್ಪಷ್ಟ ಉದ್ದೇಶವಿರುವವರಿಗೆ ಸೂಕ್ತವಾಗಬಹುದು.
ಮುಖ್ಯ ವಿಷಯ ಖಾತೆಗಳ ಸಂಖ್ಯೆ ಅಲ್ಲ; ಅವುಗಳನ್ನು ಸರಿಯಾಗಿ ನಿರ್ವಹಿಸುವುದು.
FAQs – Bank Account 2026
1. ಒಬ್ಬ ವ್ಯಕ್ತಿ ಎರಡು ಬ್ಯಾಂಕ್ ಖಾತೆಗಳನ್ನು ಹೊಂದಬಹುದೇ?
ಹೌದು. ವ್ಯಕ್ತಿಯ ಅಗತ್ಯಕ್ಕೆ ಅನುಗುಣವಾಗಿ ಒಂದಕ್ಕಿಂತ ಹೆಚ್ಚು ಬ್ಯಾಂಕ್ ಖಾತೆಗಳನ್ನು ಹೊಂದಬಹುದು.
2. ಎರಡು ಬ್ಯಾಂಕ್ ಖಾತೆಗಳನ್ನು ಹೊಂದುವುದು ಉತ್ತಮವೇ?
ಇದು ವ್ಯಕ್ತಿಯ ಹಣಕಾಸಿನ ಅಗತ್ಯವನ್ನು ಅವಲಂಬಿಸಿದೆ. ದೈನಂದಿನ ಖರ್ಚು ಮತ್ತು ಉಳಿತಾಯವನ್ನು ಪ್ರತ್ಯೇಕಿಸಲು ಎರಡು ಖಾತೆಗಳು ಅನುಕೂಲಕರವಾಗಬಹುದು.
3. ಮೂರು Bank Account ಅಗತ್ಯವೇ?
ಎಲ್ಲರಿಗೂ ಅಗತ್ಯವಿಲ್ಲ. ಮೂರನೇ ಖಾತೆಗೆ ಸ್ಪಷ್ಟವಾದ ಹಣಕಾಸಿನ ಉದ್ದೇಶವಿದ್ದರೆ ಮಾತ್ರ ಹೊಂದುವುದು ಉಪಯುಕ್ತವಾಗಬಹುದು.
4. ಹೆಚ್ಚು Bank Account ಹೊಂದಿದ್ದರೆ ಹೆಚ್ಚು ಲಾಭ ಸಿಗುತ್ತದೆಯೇ?
ಅಗತ್ಯವಿಲ್ಲ. ಹೆಚ್ಚು ಖಾತೆಗಳನ್ನು ಹೊಂದುವುದರಿಂದ ಅವುಗಳನ್ನು ನಿರ್ವಹಿಸುವ ಜವಾಬ್ದಾರಿಯೂ ಹೆಚ್ಚಾಗುತ್ತದೆ. ಖಾತೆ ತೆರೆಯುವ ಮೊದಲು ಅದರ ನಿಜವಾದ ಅಗತ್ಯವನ್ನು ಪರಿಶೀಲಿಸಬೇಕು.
5. ಬಳಸದ ಬ್ಯಾಂಕ್ ಖಾತೆಯನ್ನು ಏನು ಮಾಡಬೇಕು?
ಮೊದಲು ಅದಕ್ಕೆ ಯಾವುದೇ ಹಣಕಾಸಿನ ಸೇವೆ, Auto-debit ಅಥವಾ ಬಾಕಿ ಸಂಪರ್ಕಗೊಂಡಿದೆಯೇ ಎಂದು ಪರಿಶೀಲಿಸಿ. ಅಗತ್ಯವಿಲ್ಲದಿದ್ದರೆ ಬ್ಯಾಂಕಿನ ನಿಯಮಾನುಸಾರ ಖಾತೆ ಮುಚ್ಚುವ ಪ್ರಕ್ರಿಯೆಯನ್ನು ಕೈಗೊಳ್ಳಬಹುದು.
Bank Account 2026
ಒಬ್ಬ ವ್ಯಕ್ತಿ 1, 2 ಅಥವಾ 3 ಬ್ಯಾಂಕ್ ಖಾತೆಗಳನ್ನು ಹೊಂದಿರಬೇಕು ಎಂಬ ಯಾವುದೇ ಸಾಮಾನ್ಯ ಸಂಖ್ಯೆ ಇಲ್ಲ. ನಿಮ್ಮ ಆದಾಯ, ಖರ್ಚು ಮತ್ತು ಉಳಿತಾಯದ ಗುರಿಗಳನ್ನು ಆಧರಿಸಿ ನಿರ್ಧರಿಸುವುದು ಮುಖ್ಯ. ಹೆಚ್ಚಿನ ಜನರಿಗೆ ಒಂದು ಮುಖ್ಯ ಖಾತೆ ಮತ್ತು ಉಳಿತಾಯ/ಬ್ಯಾಕಪ್ಗಾಗಿ ಮತ್ತೊಂದು ಖಾತೆ ಸಾಕಾಗಬಹುದು. ಮೂರನೇ ಖಾತೆ ಬೇಕಾದರೆ ಅದಕ್ಕೂ ಸ್ಪಷ್ಟ ಉದ್ದೇಶ ಇರಬೇಕು.
ಅಗತ್ಯವಿಲ್ಲದ ಖಾತೆಗಳನ್ನು ಕೇವಲ ಆಫರ್, ಕ್ಯಾಶ್ಬ್ಯಾಕ್ ಅಥವಾ ತಾತ್ಕಾಲಿಕ ಪ್ರಯೋಜನಗಳಿಗಾಗಿ ತೆರೆಯುವುದಕ್ಕಿಂತ, ಸರಳ ಮತ್ತು ಸುಲಭವಾಗಿ ನಿರ್ವಹಿಸಬಹುದಾದ ಬ್ಯಾಂಕಿಂಗ್ ವ್ಯವಸ್ಥೆ ಹೊಂದಿರುವುದು ಮುಖ್ಯ.
ನಾನು Udyoga Updates ವೆಬ್ಸೈಟ್ನ ಸಂಪಾದಕ.
ನಮ್ಮ ವೆಬ್ಸೈಟ್ನ ಮುಖ್ಯ ಉದ್ದೇಶ ಕರ್ನಾಟಕ ಹಾಗೂ ಭಾರತದ ನಾಗರಿಕರಿಗೆ ಸರ್ಕಾರಿ ಉದ್ಯೋಗಗಳು, ಸರ್ಕಾರಿ ಯೋಜನೆಗಳು, ಶಿಕ್ಷಣ, ವಿದ್ಯಾರ್ಥಿವೇತನಗಳು, ಪರೀಕ್ಷೆಗಳು ಹಾಗೂ ಇತರೇ ಸಾರ್ವಜನಿಕ ಉಪಯುಕ್ತ ಮಾಹಿತಿಯನ್ನು ಸರಳವಾಗಿ ಕನ್ನಡದಲ್ಲಿ ತಲುಪಿಸುವುದಾಗಿದೆ.
ಪ್ರತಿ ಲೇಖನವನ್ನು ಪ್ರಕಟಿಸುವ ಮೊದಲು ಅಧಿಕೃತ ಅಧಿಸೂಚನೆಗಳು, ಸರ್ಕಾರಿ ವೆಬ್ಸೈಟ್ಗಳನ್ನು ಪರಿಶೀಲಿಸಿ ಮಾಹಿತಿಯನ್ನು ಸಂಗ್ರಹಿಸಲಾಗುತ್ತದೆ. ಓದುಗರಿಗೆ ನಿಖರ, ಸ್ಪಷ್ಟ ಹಾಗೂ ಸಮಯೋಚಿತ ಮಾಹಿತಿಯನ್ನು ಒದಗಿಸುವುದು ನಮ್ಮ ಉದ್ದೇಶ.
ನಮ್ಮ ಪ್ರಕಟಣೆಗಳ ಬಗ್ಗೆ ಯಾವುದೇ ಸಲಹೆ ಅಥವಾ ತಿದ್ದುಪಡಿ ಇದ್ದರೆ, ನಮ್ಮನ್ನು ಸಂಪರ್ಕಿಸಿ.
Contact Us
Email: udyogaupdates27@gmail.com